14 septembre 2026
Donation 2026 : jusqu’à 100 000 € pour aider son enfant à devenir propriétaire en Charente
Parents, grands-parents : une nouvelle possibilité fiscale peut vous permettre d’aider votre enfant ou votre petit-enfant à financer un logement neuf. Jusqu’à 100 000 € par donateur peuvent être exonérés de droits de donation, dans la limite de 300 000 € par bénéficiaire. Mais attention : ce dispositif est temporaire et il est actuellement prévu jusqu’au 31 décembre 2026.
Vous souhaitez aider votre enfant à devenir propriétaire ?
Votre fils ou votre fille souhaite acheter ou faire construire sa première maison, mais ne dispose pas d'un apport suffisant ?
Vous êtes grands-parents et vous aimeriez donner un coup de pouce à vos enfants ou petits-enfants pour leur permettre de commencer à se constituer un patrimoine ?
Une mesure fiscale temporaire mérite aujourd'hui toute votre attention.
Depuis le 15 février 2025, un dispositif exceptionnel permet, sous certaines conditions, de réaliser des dons de sommes d'argent destinés notamment à l'acquisition d'un logement neuf ou en état futur d'achèvement (VEFA), avec une exonération pouvant aller jusqu'à 100 000 € par donateur.
Le plafond global est fixé à 300 000 € par bénéficiaire.
Et surtout, cette mesure n'est pas permanente.
Date limite prévue : 31 décembre 2026
À la date de mise à jour de cet article, 13 septembre 2026, il ne reste donc que quelques mois pour profiter de ce dispositif dans sa période actuelle.
Donation 2026 : comment obtenir un apport pour acheter ou construire sa maison ?
Pour de nombreux jeunes ménages, le problème n'est pas nécessairement le salaire.
Le véritable obstacle est souvent l'apport personnel.
Après plusieurs années de location, il n'est pas toujours facile d'avoir réussi à mettre de côté 20 000 €, 30 000 € ou davantage.
Entre le loyer, les dépenses courantes, les enfants, la voiture et les imprévus, l'épargne peut progresser lentement.
C'est précisément pour cette raison qu'une aide familiale peut changer la donne.
Une donation de 10 000 €, 20 000 € ou 30 000 € peut permettre à un ménage de présenter un projet immobilier avec des fonds propres plus importants.
Et dans certains cas, le nouveau dispositif temporaire peut permettre d'aller beaucoup plus loin.
Jusqu'à 100 000 € par donateur pour un logement neuf
Le chiffre est important : 100 000 €.
Dans le cadre de l'exonération temporaire prévue par l'article 790 A bis du Code général des impôts, les dons de sommes d'argent réalisés entre le 15 février 2025 et le 31 décembre 2026 peuvent bénéficier d'une exonération de droits lorsqu'ils sont utilisés dans les conditions prévues par la loi.
L'exonération peut atteindre :
100 000 € par donateur
avec un plafond global de :
300 000 € par bénéficiaire
Le dispositif concerne notamment l'acquisition d'un logement neuf ou en l'état futur d'achèvement.
Il peut donc particulièrement intéresser les personnes qui envisagent de faire construire une maison neuve ou d'acheter un logement neuf.
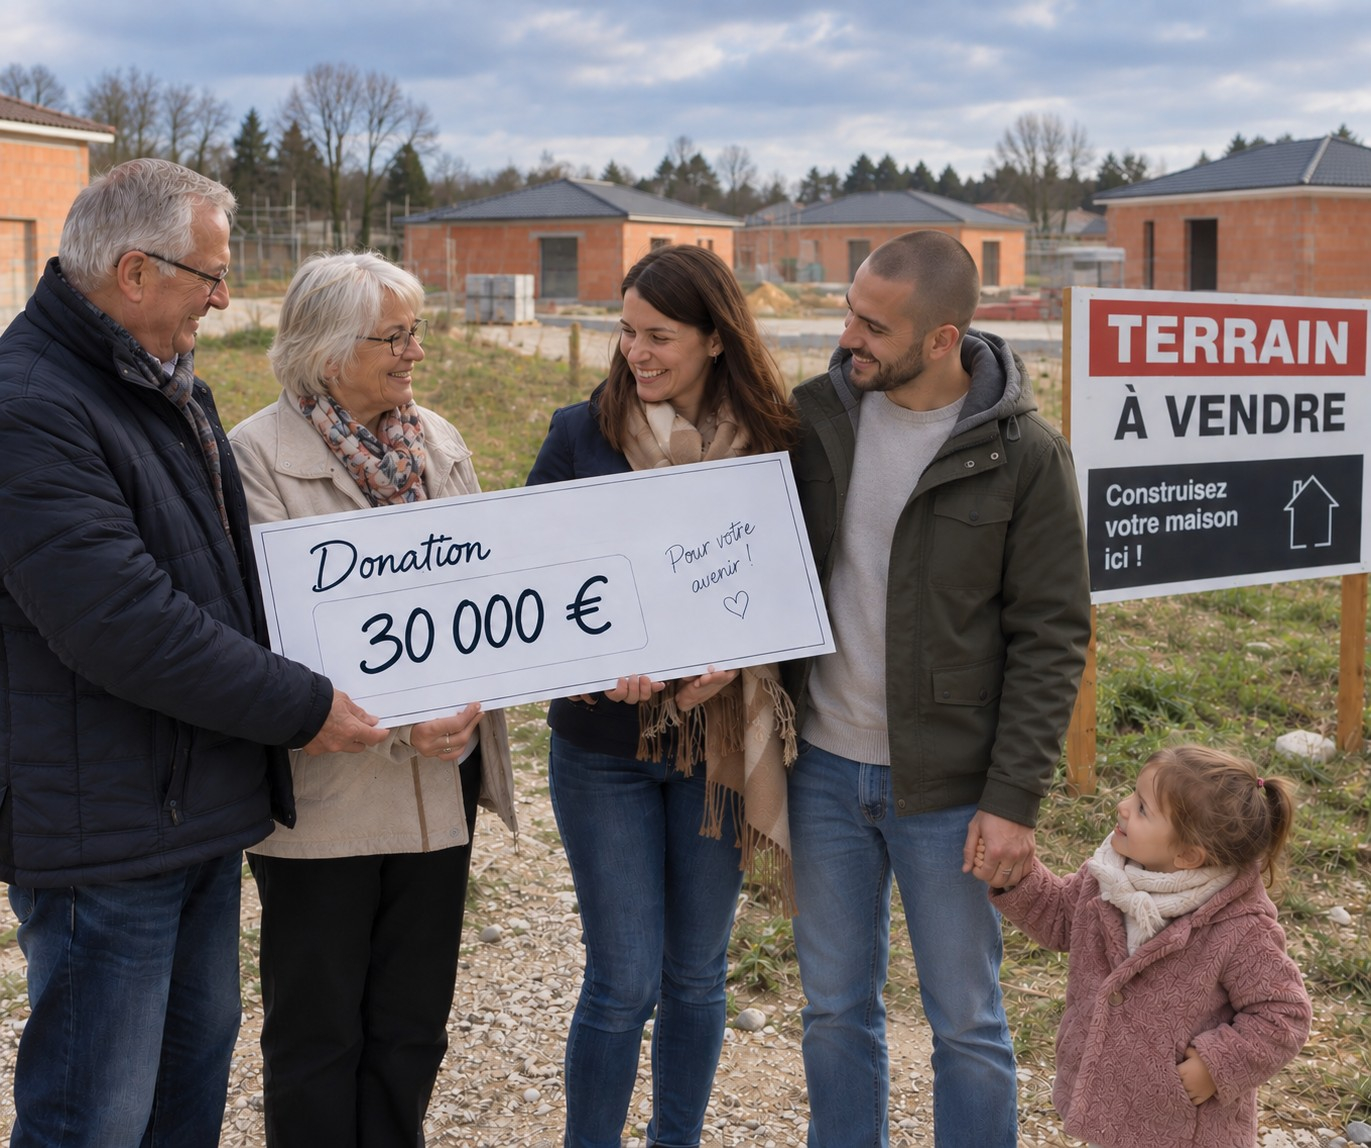
Un exemple : 30 000 € peuvent déjà changer un projet immobilier
Imaginez un jeune couple qui souhaite faire construire sa première maison en Charente.
Le couple dispose de 7 000 € d'épargne.
Ses parents souhaitent lui donner 30 000 €.
Le ménage dispose alors potentiellement de 37 000 € de fonds disponibles, sous réserve naturellement de la situation fiscale et financière du dossier.
Ce n'est pas la même situation que de présenter un projet avec seulement 7 000 € d'épargne.
La donation peut donc constituer un véritable accélérateur pour un projet d'accession à la propriété.
Et c'est précisément l'idée derrière la réforme : permettre à certaines familles de transmettre une partie de leur patrimoine aux générations suivantes pour faciliter notamment l'acquisition d'un logement neuf.
Parents, grands-parents : combien pouvez-vous donner ?
Il existe en réalité plusieurs mécanismes fiscaux qu'il faut bien distinguer.
Le nouveau dispositif temporaire peut permettre une exonération allant jusqu'à 100 000 € par donateur et 300 000 € par bénéficiaire, lorsque toutes les conditions sont réunies.
Mais il existe également le mécanisme classique du don familial de somme d'argent de 31 865 €.
Sous certaines conditions, un parent, un grand-parent ou un arrière-grand-parent peut donner jusqu'à 31 865 € à un descendant majeur ou émancipé, sans droits au titre de cette exonération spécifique.
Cette possibilité est renouvelable tous les 15 ans entre un même donateur et un même bénéficiaire.
Le dispositif de 31 865 € peut également se cumuler avec les abattements liés au lien de parenté, sous réserve de respecter les conditions et de tenir compte des donations déjà réalisées.
Attention : 31 865 € et 100 000 €, ce n'est pas la même chose
C'est une distinction importante.
31 865 € correspond au don familial de somme d'argent.
100 000 € par donateur, dans la limite globale de 300 000 € par bénéficiaire, correspond au dispositif temporaire applicable notamment à certains dons destinés à l'acquisition d'un logement neuf ou en VEFA.
Il ne faut donc pas mélanger les deux mécanismes.
Pourquoi cette réforme peut intéresser les futurs propriétaires en Charente ?
Parce que le problème de l'apport personnel concerne également les ménages qui souhaitent faire construire en Charente.
À Angoulême et dans son agglomération, mais aussi à Cognac, Jarnac, Ruffec, Barbezieux, Confolens ou dans les communes rurales du département, de nombreux ménages cherchent à devenir propriétaires sans avoir nécessairement plusieurs dizaines de milliers d'euros disponibles sur leur compte.
Une aide familiale peut alors permettre de renforcer leur plan de financement.
Mais la donation n'est évidemment pas la seule solution.
Et surtout :
Vous n'avez pas de parents ou de grands-parents capables de vous aider ? Votre projet n'est pas forcément impossible.
Pas de donation familiale ? Pas de panique : faites étudier votre projet
Tout le monde n'a pas la chance d'avoir des parents ou des grands-parents capables de donner 30 000 €, 50 000 € ou 100 000 €.
Certains futurs propriétaires n'ont quasiment pas d'épargne.
D'autres ont seulement quelques milliers d'euros.
D'autres encore pensent que leur salaire est trop faible pour envisager une construction.
Ne faites pas le calcul à la place de la banque.
L'absence d'apport ne signifie pas automatiquement qu'un projet de construction est impossible.
Les banques analysent l'ensemble du dossier : revenus, stabilité professionnelle, charges, crédits en cours, gestion bancaire, capacité d'épargne, reste à vivre et cohérence globale du projet.
Chaque situation est différente.
Chez Mikit Angoulême, votre projet peut être étudié même sans apport
C'est précisément pour cette raison que Mikit Angoulême propose une étude financière gratuite, personnalisée et sans engagement.
L'objectif n'est pas de vous promettre que votre crédit sera accepté.
La décision finale appartient toujours à la banque.
L'objectif est d'abord de déterminer :
- quel budget vous pourriez envisager ;
- quelle mensualité pourrait être cohérente avec vos revenus ;
- quel budget de terrain rechercher ;
- quel type de maison correspond à votre situation ;
- si votre projet peut être étudié sans apport ;
- quels éléments de votre dossier pourraient être améliorés ;
- et quelles solutions pourraient vous permettre de vous rapprocher de votre objectif.
Vous n'avez pas d'apport ?
Ne renoncez pas à votre projet avant de l'avoir fait étudier.
Chez Mikit Angoulême, certains dossiers peuvent être accompagnés avec des solutions adaptées à leur situation, pouvant notamment aller jusqu'à 12 000 € d'accompagnement pour certains projets sérieux, selon les conditions applicables.
Cela ne constitue ni un apport automatique ni une garantie de financement.
L'objectif est de permettre à certains ménages dont le principal frein est l'absence d'apport de pouvoir faire étudier leur projet dans de meilleures conditions.
Une étude financière gratuite avant de chercher votre terrain
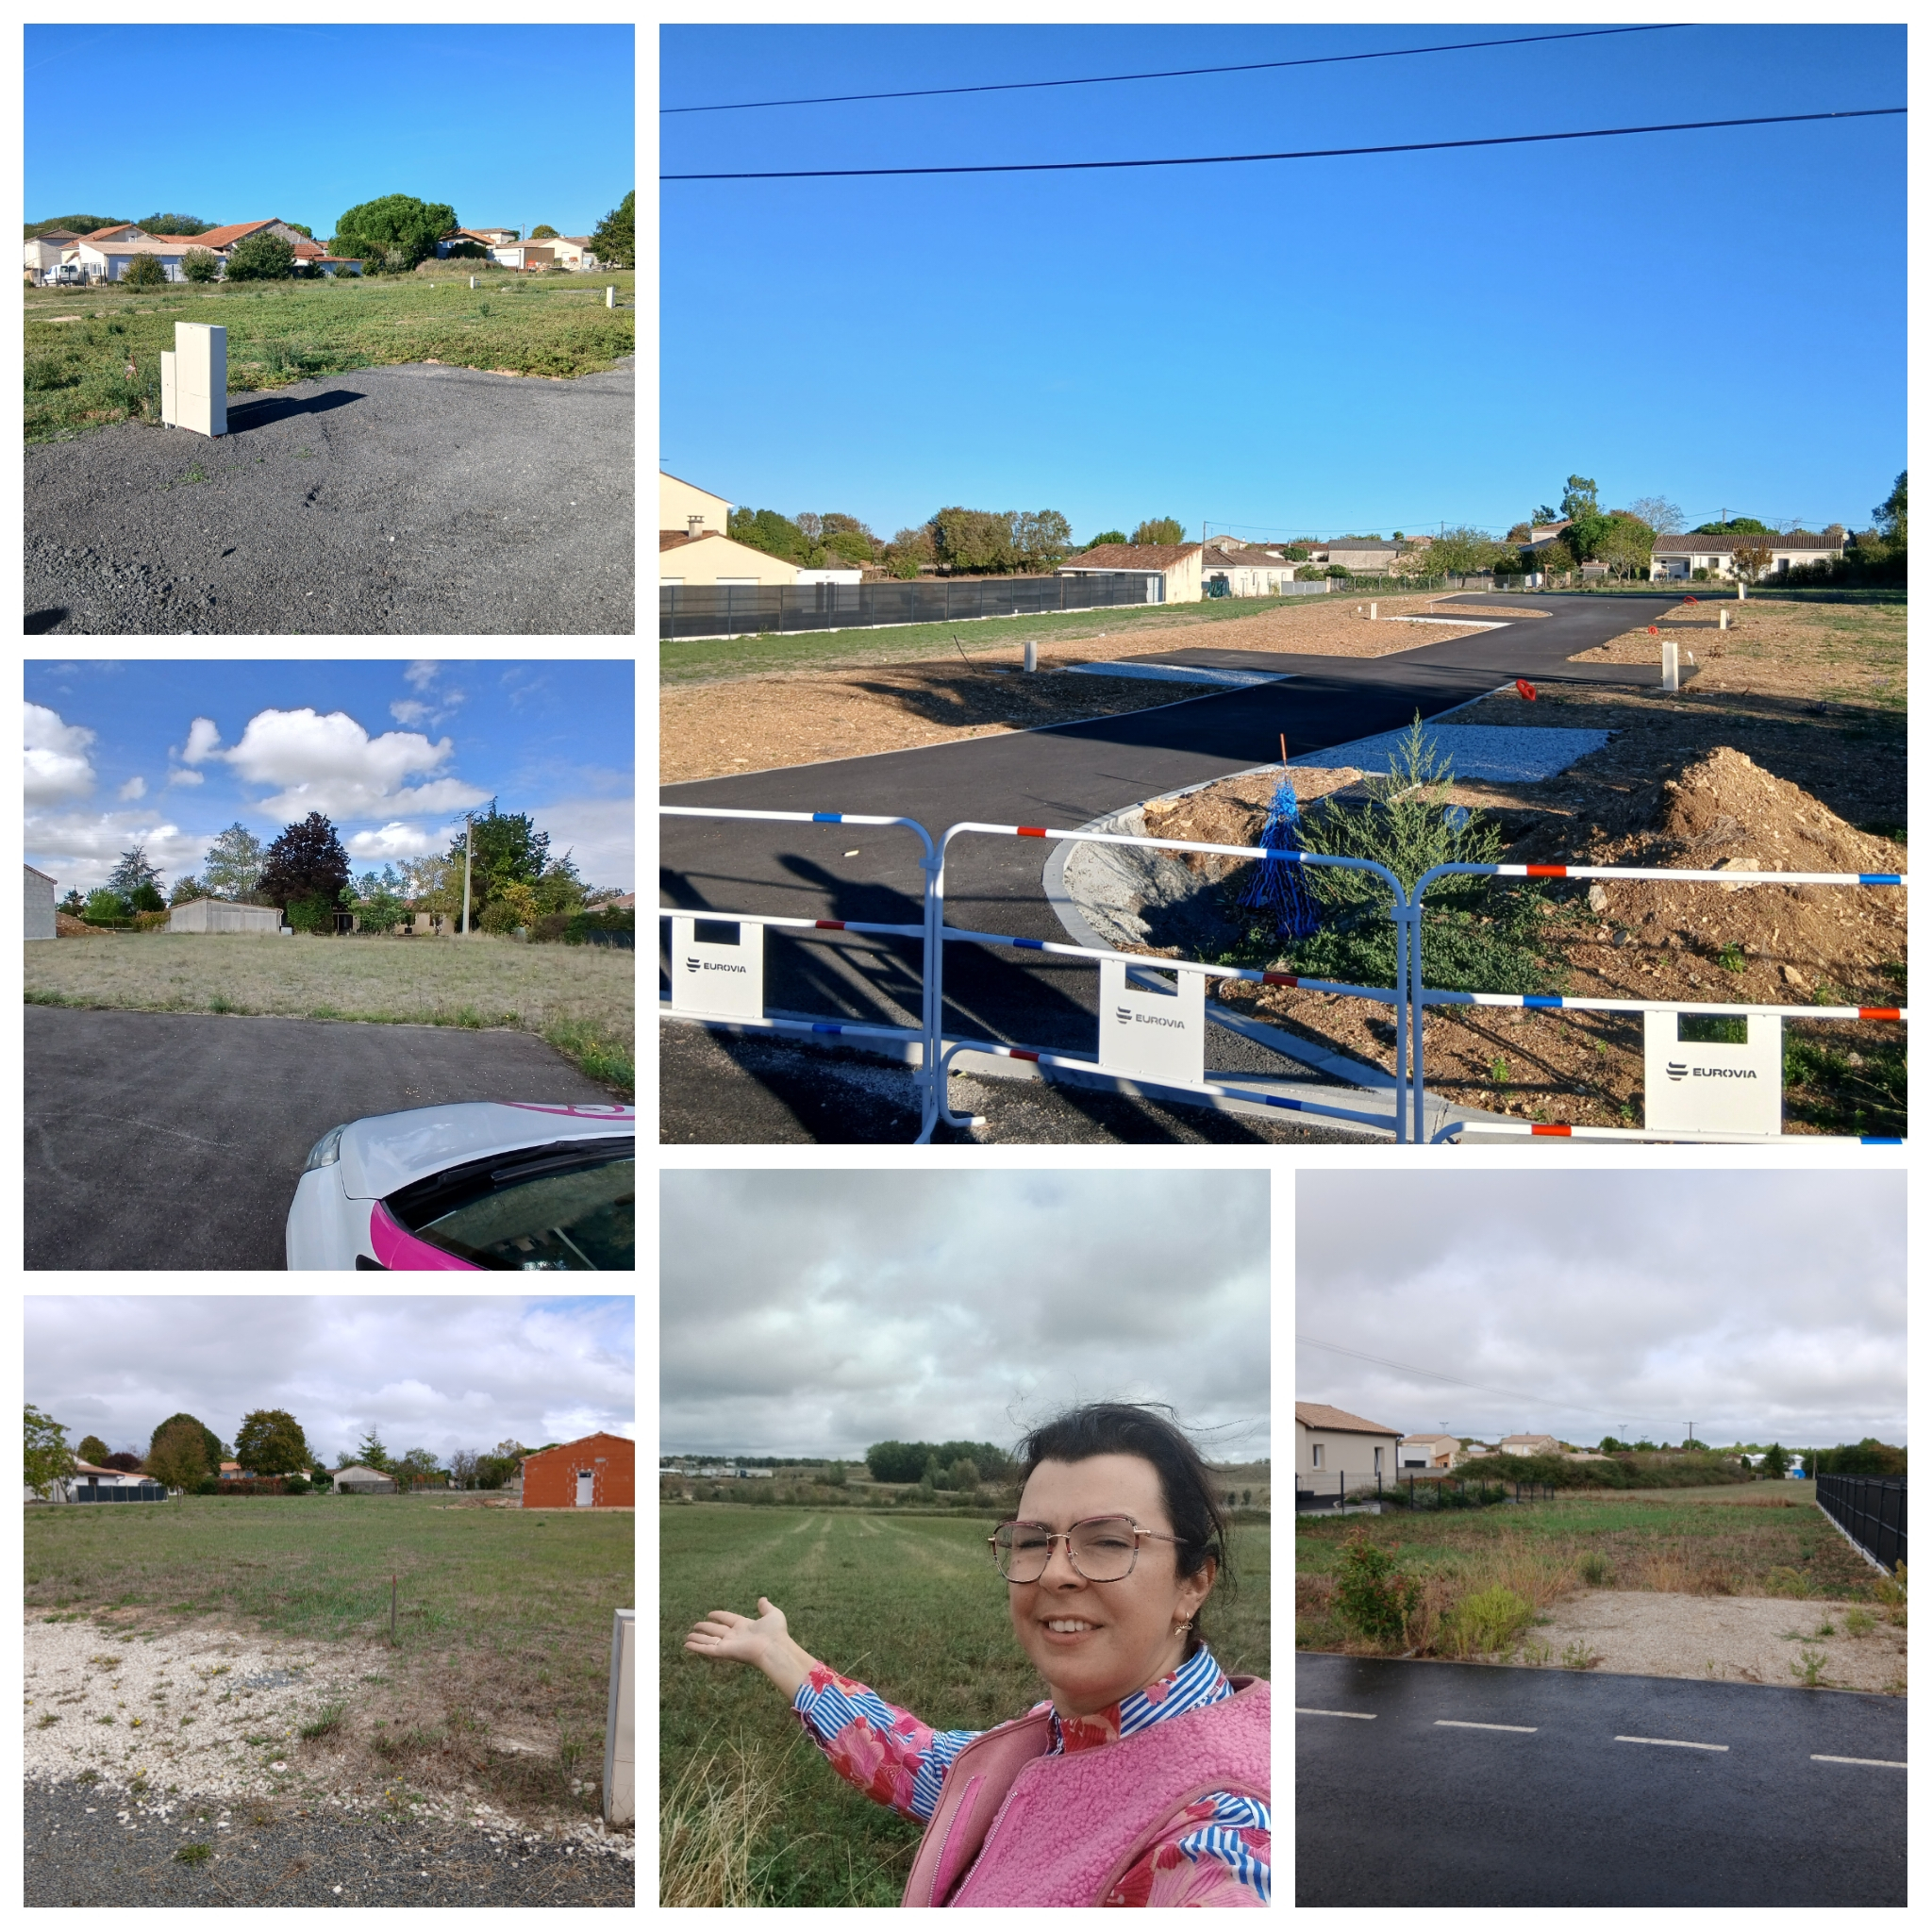
Vous habitez en Charente et vous souhaitez faire construire ?
Avant de passer des heures à regarder les terrains disponibles ou les modèles de maisons, il peut être beaucoup plus utile de commencer par connaître votre budget.
Avec une étude financière personnalisée, vous pouvez notamment savoir :
Quel montant puis-je emprunter ?
Quelle mensualité serait raisonnable pour mon foyer ?
Quel prix de terrain puis-je envisager ?
Quel budget puis-je consacrer à ma maison ?
Puis-je construire sans apport ?
Mes crédits actuels sont-ils un frein ?
Dois-je d'abord épargner davantage ?
Mon projet est-il réalisable aujourd'hui ou dois-je le préparer pendant quelques mois ?
Ce sont des questions auxquelles une simulation générique trouvée sur Internet ne peut pas répondre précisément.
Et si vous êtes salarié : pensez aussi à votre épargne salariale
La donation familiale n'est pas le seul levier à regarder.
Si vous êtes salarié d'une entreprise et que vous disposez d'une épargne salariale, vérifiez également les possibilités de déblocage anticipé.
Certaines situations permettent déjà de débloquer une partie des sommes placées sur un plan d'épargne salariale, notamment dans le cadre de l'acquisition ou de la construction de la résidence principale, sous réserve des conditions applicables.
Par ailleurs, une proposition de loi adoptée par le Sénat en 2026 prévoit une procédure de déblocage exceptionnelle de l'épargne salariale.
Le montant de 5 000 € a notamment été évoqué dans les travaux parlementaires.
Attention cependant
Au 13 septembre 2026, il ne faut pas présenter ce déblocage de 5 000 € comme un droit définitivement acquis pour tous les salariés.
Le texte a été adopté par le Sénat puis transmis à l'Assemblée nationale, mais sa procédure législative doit être suivie avant de pouvoir affirmer que le dispositif est définitivement applicable.
Le gouvernement a toutefois indiqué soutenir le principe d'un déblocage exceptionnel pouvant aller jusqu'à 5 000 € pour une année.
Donation familiale, épargne salariale, épargne personnelle : additionnez les leviers
Un projet immobilier ne repose pas forcément sur une seule source de financement.
Il peut être constitué de plusieurs éléments :
Votre épargne personnelle
Même quelques milliers d'euros peuvent être utiles pour démontrer votre capacité à épargner et préparer votre projet.
Une donation familiale
Si vos parents ou grands-parents souhaitent vous aider, plusieurs dispositifs peuvent être étudiés.
Votre épargne salariale
Si vous êtes salarié, certaines sommes peuvent déjà être déblocables dans certaines situations.
Le financement bancaire
La banque étudiera ensuite l'ensemble de votre situation pour déterminer les conditions auxquelles elle accepterait éventuellement de financer votre projet.
L'objectif est donc de construire un plan de financement cohérent, plutôt que de regarder uniquement le montant de son épargne actuelle.
Attention : la donation de 100 000 € n'est pas un chèque gratuit sans conditions
Il est important de le rappeler.
Le dispositif temporaire est très intéressant, mais il est encadré.
Pour bénéficier de l'exonération, les sommes doivent notamment être affectées dans les délais prévus à une opération éligible.
Pour l'acquisition d'un logement neuf ou en VEFA, les fonds doivent être utilisés au plus tard le dernier jour du sixième mois suivant leur versement.
Le logement doit également respecter les conditions prévues concernant son occupation comme résidence principale ou sa mise en location à usage de résidence principale.
Le bénéficiaire doit notamment conserver le bien dans les conditions prévues par le dispositif pendant cinq ans.
Avant une donation importante, il est donc recommandé de vérifier précisément les conditions avec un notaire ou l'administration fiscale.
Jusqu'au 31 décembre 2026 : pourquoi il ne faut pas attendre pour se renseigner
Le dispositif temporaire est prévu jusqu'au :
31 DÉCEMBRE 2026
À la date de mise à jour de cet article, 13 septembre 2026, il reste donc moins de quatre mois.
Cela ne signifie évidemment pas qu'il faut acheter une maison dans la précipitation.
Mais si vous avez déjà un projet et que vos parents ou grands-parents envisagent de vous aider, c'est le moment de vérifier si votre situation peut entrer dans le dispositif.
Après le 31 décembre 2026, sauf nouvelle mesure ou prolongation votée par le législateur, cette exonération temporaire ne sera plus applicable aux nouveaux dons réalisés hors de la période prévue.
Vous voulez devenir propriétaire en Charente ?
Vous pensez que votre apport est trop faible ?
Vous n'avez aucune donation familiale ?
Vous avez quelques milliers d'euros d'épargne ?
Vous êtes salarié et vous disposez d'une épargne salariale ?
Vos parents souhaitent vous aider ?
Ou vous ne savez tout simplement pas si votre projet est réalisable ?
Ne faites pas le calcul à votre place. Faites étudier votre projet.
Chez Mikit Angoulême, nous proposons une étude financière gratuite, personnalisée et sans engagement.
L'objectif est simple :
Déterminer ce qui est réellement possible pour vous.
Que vous ayez 30 000 € de donation, 5 000 € d'épargne ou aucun apport, votre situation mérite d'être étudiée individuellement.
Vous souhaitez construire votre maison en Charente ? Commencez par faire le point sur votre financement.
Étude financière gratuite avec Mikit Angoulême.
Cette étude ne constitue pas une garantie d'obtention d'un crédit immobilier. L'accord du financement relève exclusivement des établissements bancaires après étude complète du dossier.
L'essentiel à retenir
✔ Jusqu'à 100 000 € par donateur peuvent bénéficier de l'exonération temporaire pour certains dons destinés notamment à l'acquisition d'un logement neuf ou en VEFA.
✔ Le plafond global est de 300 000 € par bénéficiaire.
✔ Le dispositif temporaire est actuellement prévu jusqu'au 31 décembre 2026.
✔ Le fameux don familial de somme d'argent de 31 865 € constitue un autre dispositif, sous conditions.
✔ Certaines donations peuvent se cumuler avec les abattements liés au lien de parenté.
✔ L'épargne salariale peut également constituer une piste à étudier pour un projet de résidence principale.
✔ Le déblocage exceptionnel de 5 000 € d'épargne salariale doit encore être distingué des dispositifs actuellement en vigueur.
✔ Et surtout : ne pas avoir de donation familiale ne signifie pas automatiquement qu'il est impossible de devenir propriétaire.
✔ En Charente, votre projet peut être étudié gratuitement avec Mikit Angoulême, même si votre apport est faible ou inexistant.