24 septembre 2026
Comment améliorer son dossier bancaire avant un crédit immobilier en Charente ? Le guide complet pour préparer son financement
Vous avez un projet d'achat immobilier ou vous souhaitez faire construire votre maison en Charente ? Avant de prendre rendez-vous avec votre banque pour demander un crédit immobilier, il est important de préparer votre dossier.
La question revient souvent chez les futurs propriétaires :
Comment améliorer son dossier bancaire avant un crédit immobilier ?
Ou encore :
- Comment améliorer ses comptes bancaires avant de demander un prêt immobilier ?
- Comment mettre toutes les chances de son côté pour obtenir un financement immobilier ?
- Combien de temps faut-il préparer ses comptes avant de rencontrer sa banque ?
- Comment obtenir un crédit immobilier pour construire une maison ?
- Peut-on devenir propriétaire en Charente avec un petit apport ?
- Comment financer une maison à Angoulême ou dans le Grand Angoulême ?
- Faut-il passer par un courtier immobilier ?
- Que regarde la banque avant d'accorder un crédit immobilier ?
Dans cet article, Mikit Angoulême vous donne les principales étapes à connaître pour préparer votre situation financière avant de vous lancer dans votre projet de construction.
L'objectif n'est pas de maquiller votre situation financière. Au contraire : il s'agit de présenter une situation réelle, claire, régulière et comprise, afin de pouvoir travailler sur un projet immobilier cohérent avec vos capacités.
1. Pourquoi préparer son dossier bancaire avant de chercher sa maison ?
Lorsqu'on souhaite devenir propriétaire, on pense souvent en premier à la maison : sa surface, son nombre de chambres, son garage, son terrain ou encore son emplacement.
Pourtant, la première question à se poser est souvent beaucoup plus simple :
Quel budget immobilier puis-je réellement envisager ?
Votre capacité de financement va déterminer l'enveloppe globale de votre projet.
Cette enveloppe doit permettre de réfléchir à l'ensemble de l'opération :
- le terrain ;
- la construction de la maison ;
- les frais liés au projet ;
- votre apport éventuel ;
- vos mensualités ;
- vos charges existantes ;
- votre capacité d'épargne ;
- et votre situation financière globale.
C'est particulièrement important lorsque vous êtes primo-accédant en Charente, car il n'est pas toujours facile de savoir précisément quel projet est accessible avec ses revenus et ses charges.
Avant de choisir définitivement une maison ou un terrain, il est donc utile de connaître les grandes lignes de son financement.
2. Comment la banque analyse-t-elle votre dossier de crédit immobilier ?
Une banque ne regarde pas uniquement votre salaire.
Elle va généralement étudier votre situation dans son ensemble.
Elle peut notamment examiner :
- vos revenus ;
- votre stabilité professionnelle ;
- vos charges ;
- vos crédits en cours ;
- votre capacité d'épargne ;
- votre apport personnel ;
- vos relevés de comptes ;
- votre comportement bancaire ;
- votre situation familiale ;
- et les caractéristiques du projet immobilier.
La banque cherche ainsi à comprendre votre capacité à supporter une nouvelle mensualité dans la durée.
C'est pourquoi la préparation du dossier bancaire est une étape essentielle avant de demander un crédit immobilier.
3. Comment améliorer ses comptes bancaires avant un prêt immobilier ?
La première chose à faire est très simple : regarder ses comptes en détail.
Prenez vos relevés bancaires et analysez vos dépenses ligne par ligne.
Posez-vous plusieurs questions :
Combien dépense-t-on réellement chaque mois ?
Quelles dépenses sont indispensables ?
Quelles dépenses peuvent être réduites ?
Avons-nous des abonnements que nous n'utilisons presque jamais ?
Avons-nous régulièrement recours au découvert ?
Sommes-nous capables de mettre de côté une somme chaque mois ?
Cette analyse permet souvent de découvrir des dépenses qui paraissent faibles individuellement, mais qui représentent une somme importante lorsqu'elles sont additionnées sur plusieurs mois.
L'objectif n'est pas de supprimer toutes les dépenses de plaisir.
Il s'agit plutôt de montrer que vous maîtrisez votre budget et que vous êtes capable d'identifier vos priorités.
4. Comment éviter les incidents bancaires avant une demande de prêt ?
Les incidents bancaires peuvent compliquer la présentation d'un dossier.
Il est donc préférable, lorsque cela est possible, d'éviter :
- les découverts répétés ;
- les prélèvements rejetés ;
- les chèques sans provision ;
- les échéances de crédit impayées ;
- les retards de paiement ;
- l'accumulation de frais bancaires ;
- une utilisation excessive du découvert autorisé.
Si votre compte est régulièrement dans le rouge, prenez le temps de comprendre pourquoi.
Le problème vient-il d'un budget trop élevé ?
D'abonnements oubliés ?
De dépenses alimentaires mal anticipées ?
De crédits déjà importants ?
De dépenses ponctuelles qui se répètent finalement chaque mois ?
Avant de demander un financement immobilier, il est préférable d'avoir une vision claire de ces difficultés et, si possible, de retrouver une gestion plus régulière.
5. Les abonnements : un petit budget qui peut devenir important
Streaming, applications, plateformes numériques, sport, presse, logiciels, options téléphoniques, services en ligne…
Additionnés, ces abonnements peuvent représenter plusieurs dizaines, voire parfois plusieurs centaines d'euros par mois.
Prenez quelques minutes pour regarder vos prélèvements récurrents.
Posez-vous simplement cette question :
« Est-ce que j'utilise réellement ce service chaque mois ? »
Si la réponse est non, résilier certains abonnements peut permettre de dégager immédiatement une capacité budgétaire.
La même réflexion peut être menée sur votre forfait de téléphone et votre abonnement internet.
Comparez les offres disponibles et vérifiez si votre contrat correspond encore réellement à vos besoins.
6. Chez Mikit Angoulême, la préparation du dossier commence par la banque
Lorsque vous avez un projet de construction de maison en Charente,
notre rôle premier est de vous accompagner dans la préparation de votre dossier de financement.
Pourquoi ? Parce que c'est à partir de cette étape que nous allons pouvoir déterminer votre budget global, votre enveloppe financière pour votre future maison et définir un projet cohérent avec votre situation.
Chez Mikit Angoulême, nous vous accompagnons du début à la fin du montage de votre projet, afin que la maison, le terrain et l'ensemble des éléments de votre projet restent cohérents avec votre capacité financière.
Si vous connaissez déjà votre budget, que vous avez avancé sur votre financement et que vous savez précisément où vous en êtes avec votre banque, nous pourrons naturellement avancer plus rapidement sur votre projet.
Mais généralement, les personnes qui viennent nous rencontrer ne sont pas forcément à l'aise avec la partie bancaire. Elles ne savent pas toujours par où commencer, quels documents préparer, quel budget envisager ou comment présenter leur situation à leur banque.
C'est justement notre rôle : démarrer ensemble votre futur projet et vous donner, étape par étape, les clés pour avancer sereinement. Nous vous accompagnons progressivement dans chaque étape, du financement au choix du terrain, puis à la conception de votre maison, pour vous permettre de construire votre projet et, au bout du chemin, de créer votre nid !
Pourquoi commencer par le financement ?
Parce qu'avant de choisir une maison, une surface ou un terrain, il est important de savoir quel budget immobilier est réellement envisageable.
Votre capacité de financement va permettre de déterminer l'enveloppe globale de votre projet : le terrain, la construction de la maison et les différents frais liés à votre opération.
L'objectif n'est donc pas de vous présenter une maison au hasard, puis de chercher ensuite comment la financer.
L'objectif est de partir de votre situation réelle pour construire un projet immobilier cohérent avec votre budget.
C'est particulièrement important pour les primo-accédants en Charente qui souhaitent devenir propriétaires pour la première fois et qui ne savent pas toujours combien ils peuvent réellement emprunter.
7. Faut-il faire appel à un courtier pour son crédit immobilier ?
Vous n'êtes pas obligé de préparer votre financement seul.
La préparation d'un dossier de crédit immobilier peut sembler complexe lorsque l'on ne connaît pas les critères des banques, les documents à fournir ou la manière dont un établissement étudie un dossier.
C'est pourquoi vous pouvez également choisir de vous faire accompagner par un courtier en financement immobilier.
Chez Mikit Angoulême, nous travaillons notamment avec Corinne Coudère, courtière en financement chez Finance Conseil Angoulême.
Mais vous restez bien entendu libre de choisir le courtier ou l'interlocuteur bancaire de votre choix.
Le rôle du courtier peut notamment consister à étudier votre situation, comparer plusieurs établissements bancaires et rechercher les conditions de financement correspondant à votre profil.
8. Pourquoi ne pas forcément choisir uniquement sa banque habituelle ?
Votre banque actuelle connaît votre fonctionnement bancaire, ce qui peut être un élément intéressant.
Mais elle n'est pas nécessairement la seule banque susceptible d'étudier votre projet.
Les établissements bancaires ont leurs propres critères, leurs politiques commerciales et leurs objectifs, qui peuvent évoluer dans le temps.
Un courtier connaît généralement les établissements avec lesquels il travaille et peut savoir quelles solutions sont susceptibles de correspondre à différents profils d'emprunteurs.
L'intérêt d'une mise en concurrence ne se limite d'ailleurs pas au taux du crédit immobilier.
Il faut regarder l'ensemble du coût et des conditions du financement :
- taux d'intérêt ;
- assurance emprunteur ;
- frais de dossier ;
- garantie ;
- conditions de remboursement anticipé ;
- modularité des échéances ;
- frais éventuels ;
- et autres conditions liées au financement.
Un taux légèrement plus bas ne signifie pas automatiquement que le crédit coûtera moins cher au total.
L'assurance emprunteur et les autres conditions du financement peuvent également avoir un impact important sur le coût global du projet.
9. Comment réduire ses dépenses d'assurance avant un crédit immobilier ?
Faites également le point sur vos assurances.
Assurance habitation, automobile, téléphone, appareils électroniques, protection juridique, assurances complémentaires…
Vérifiez que vous ne payez pas deux fois pour une garantie similaire et que vos contrats correspondent toujours à votre situation.
Attention toutefois : réduire ses dépenses ne signifie pas supprimer des protections importantes simplement pour présenter un meilleur budget.
L'objectif est plutôt de vérifier que chaque contrat est utile, adapté et au juste prix.
10. Faut-il revoir sa mutuelle avant de demander un prêt immobilier ?
La mutuelle peut également représenter une dépense mensuelle importante.
Prenez le temps de vérifier les garanties dont vous avez réellement besoin et comparez votre contrat avec d'autres offres.
L'objectif n'est pas nécessairement de choisir la formule la moins chère, mais de vérifier que vous ne payez pas pour des garanties dont vous n'avez pas l'utilité.
Chaque économie mensuelle peut contribuer à améliorer votre budget global, à condition qu'elle corresponde réellement à vos besoins.
11. Comment réduire son budget alimentaire avant un projet immobilier ?
L'alimentation est un autre poste sur lequel il est parfois possible d'agir.
Une première étape consiste à
préparer ses menus à l'avance.
Vous pouvez notamment utiliser la méthode du batch cooking, qui consiste à préparer plusieurs repas ou plusieurs bases de repas en une seule session pour les jours suivants.
Il existe aujourd'hui de nombreux tutoriels et recettes de batch cooking disponibles en ligne.
Certaines préparations peuvent être conservées au réfrigérateur et d'autres congelées ou stockées au congélateur selon leur nature.
L'objectif est de mieux anticiper les repas, de faire une liste de courses et de limiter les achats effectués dans l'urgence.
Vous pouvez également :
- comparer les prix au kilo ou au litre ;
- utiliser les produits déjà présents dans vos placards ;
- limiter les achats impulsifs ;
- réduire les repas pris à l'extérieur ;
- anticiper les repas de la semaine ;
- éviter le gaspillage alimentaire.
Ces petites habitudes peuvent progressivement devenir une nouvelle façon de gérer son budget.
12. Attention aux promotions et aux grosses promotions !
Une promotion n'est intéressante que si vous utilisez réellement le produit acheté.
Avant de profiter d'une grosse promotion, posez-vous trois questions :
Est-ce que nous allons réellement consommer ce produit ?
Avons-nous suffisamment de place pour le stocker ?
L'aurions-nous acheté sans la promotion ?
Car un stock qui n'est jamais consommé n'est pas une économie.
Le stock n'a d'utilité que s'il est mangé, pas jeté.
L'objectif, avant un projet immobilier, est donc moins de chercher systématiquement les prix les plus bas que d'apprendre à mieux maîtriser ses dépenses.
13. Comment réduire ses dépenses de voiture et de déplacements ?
Les déplacements représentent également un budget important pour de nombreux ménages.
Lorsque cela est possible, vous pouvez :
- regrouper plusieurs déplacements ;
- organiser vos rendez-vous sur une même journée ;
- pratiquer le covoiturage ;
- comparer les prix du carburant ;
- anticiper vos déplacements ;
- limiter les trajets inutiles.
Dans une région comme la Charente, où les déplacements peuvent représenter une part importante du budget quotidien, quelques bonnes habitudes peuvent avoir un impact réel sur les dépenses mensuelles.
14. Faut-il rembourser ses crédits avant de demander un prêt immobilier ?
Si vous avez déjà plusieurs crédits, il est important de les prendre en compte avant votre projet immobilier.
Cela peut concerner :
- un crédit automobile ;
- un crédit personnel ;
- un crédit renouvelable ;
- un financement d'équipement ;
- une LOA ou un leasing ;
- ou tout autre emprunt en cours.
Un crédit supplémentaire signifie généralement une charge supplémentaire dans votre budget.
Dans certains cas, solder un petit crédit avant de présenter un dossier immobilier peut être pertinent.
Mais attention :
il ne faut pas vider toute son épargne pour rembourser ses crédits et se retrouver sans aucune réserve financière.
La bonne stratégie dépend de votre situation personnelle.
15. Pourquoi éviter de prendre un nouveau crédit avant un prêt immobilier ?
Si vous préparez une demande de financement immobilier, évitez autant que possible de multiplier les nouveaux engagements financiers juste avant votre demande.
Par exemple :
- changer de voiture avec un nouveau financement ;
- prendre un crédit personnel ;
- financer de nouveaux équipements à crédit ;
- multiplier les achats avec paiement en plusieurs fois.
Chaque nouvelle mensualité vient modifier votre budget.
Avant un projet immobilier, il est généralement préférable de conserver une situation financière lisible et maîtrisée.
16. Faut-il commencer à épargner avant de demander un crédit immobilier ?
Même lorsque l'on dispose de revenus modestes, commencer à épargner régulièrement peut être intéressant lorsque le budget le permet.
Il n'est pas nécessaire de commencer avec une somme très importante.
Par exemple :
100 € par mois pendant 6 mois = 600 €
200 € par mois pendant 6 mois = 1 200 €
L'objectif est surtout de montrer que vous êtes capable de dégager régulièrement une somme de votre budget.
Cette épargne peut également permettre de constituer progressivement une réserve pour les frais liés au projet immobilier.
17. Une astuce simple : tester votre future mensualité
Vous pouvez également faire un exercice très simple avant de vous lancer.
Imaginons que votre future mensualité soit estimée à 900 €, alors que votre loyer actuel est de 700 €.
Si votre budget le permet, vous pourriez tester pendant quelques mois la capacité à mettre de côté les 200 € de différence.
Cela ne signifie évidemment pas que votre future mensualité sera nécessairement de 900 €.
Chaque situation est différente et dépend notamment des revenus, des charges, du projet et des conditions de financement.
Mais cet exercice permet de répondre à une question essentielle :
« Est-ce que notre budget familial supporte réellement cette nouvelle charge chaque mois ? »
18. Combien de temps faut-il avoir de bons comptes avant un prêt immobilier ?
Il n'existe pas de règle universelle selon laquelle il faudrait obligatoirement avoir exactement trois ou quatre mois de comptes parfaits.
En revanche, il est fréquent que les banques demandent plusieurs relevés bancaires récents afin d'étudier la gestion du compte.
C'est pourquoi :
3 OU 4 MOIS DE BONNE GESTION
3 OU 4 MOIS DE BONNE GESTION peuvent notamment permettre de présenter une situation plus cohérente qu'un compte qui vient tout juste d'être rééquilibré.
Pendant cette période, essayez notamment de :
- limiter les découverts ;
- éviter les incidents de paiement ;
- maîtriser vos dépenses ;
- honorer vos échéances ;
- éviter les nouveaux crédits inutiles ;
- conserver une épargne régulière lorsque cela est possible.
Si votre situation bancaire est actuellement compliquée, cela ne signifie pas que votre projet immobilier est impossible.
Cela signifie simplement qu'il peut être utile de prendre le temps de comprendre votre situation et de travailler sur votre budget avant de présenter votre dossier.
La transparence reste essentielle.
19. Quels documents préparer pour son dossier de crédit immobilier ?
Avant votre rendez-vous avec la banque ou votre courtier, préparez autant que possible les documents nécessaires à l'étude de votre situation.
Selon votre profil, cela peut notamment comprendre :
- pièce d'identité ;
- justificatifs de revenus ;
- bulletins de salaire ;
- contrat de travail ;
- avis d'imposition ;
- relevés de comptes bancaires ;
- justificatifs d'épargne ;
- tableaux d'amortissement des crédits en cours ;
- justificatifs de charges ;
- documents concernant votre projet immobilier ;
- justificatifs d'apport personnel lorsque vous en avez un.
Plus votre dossier est complet, plus son analyse peut être facilitée.
20. Regardez votre budget comme une banque
Avant de demander un crédit immobilier, essayez de regarder votre situation avec un œil extérieur.
Posez-vous ces questions :
Combien gagnons-nous réellement chaque mois ?
Combien dépensons-nous ?
Quelles sont nos charges fixes ?
Avons-nous des crédits en cours ?
Sommes-nous régulièrement à découvert ?
Combien pouvons-nous mettre de côté chaque mois ?
Avons-nous une épargne disponible ?
Quel budget pouvons-nous raisonnablement consacrer à notre projet immobilier ?
Cette analyse permet de mieux comprendre votre propre situation avant même de rencontrer votre banque.
21. Construire sa maison en Charente : pourquoi préparer son financement avant son projet ?
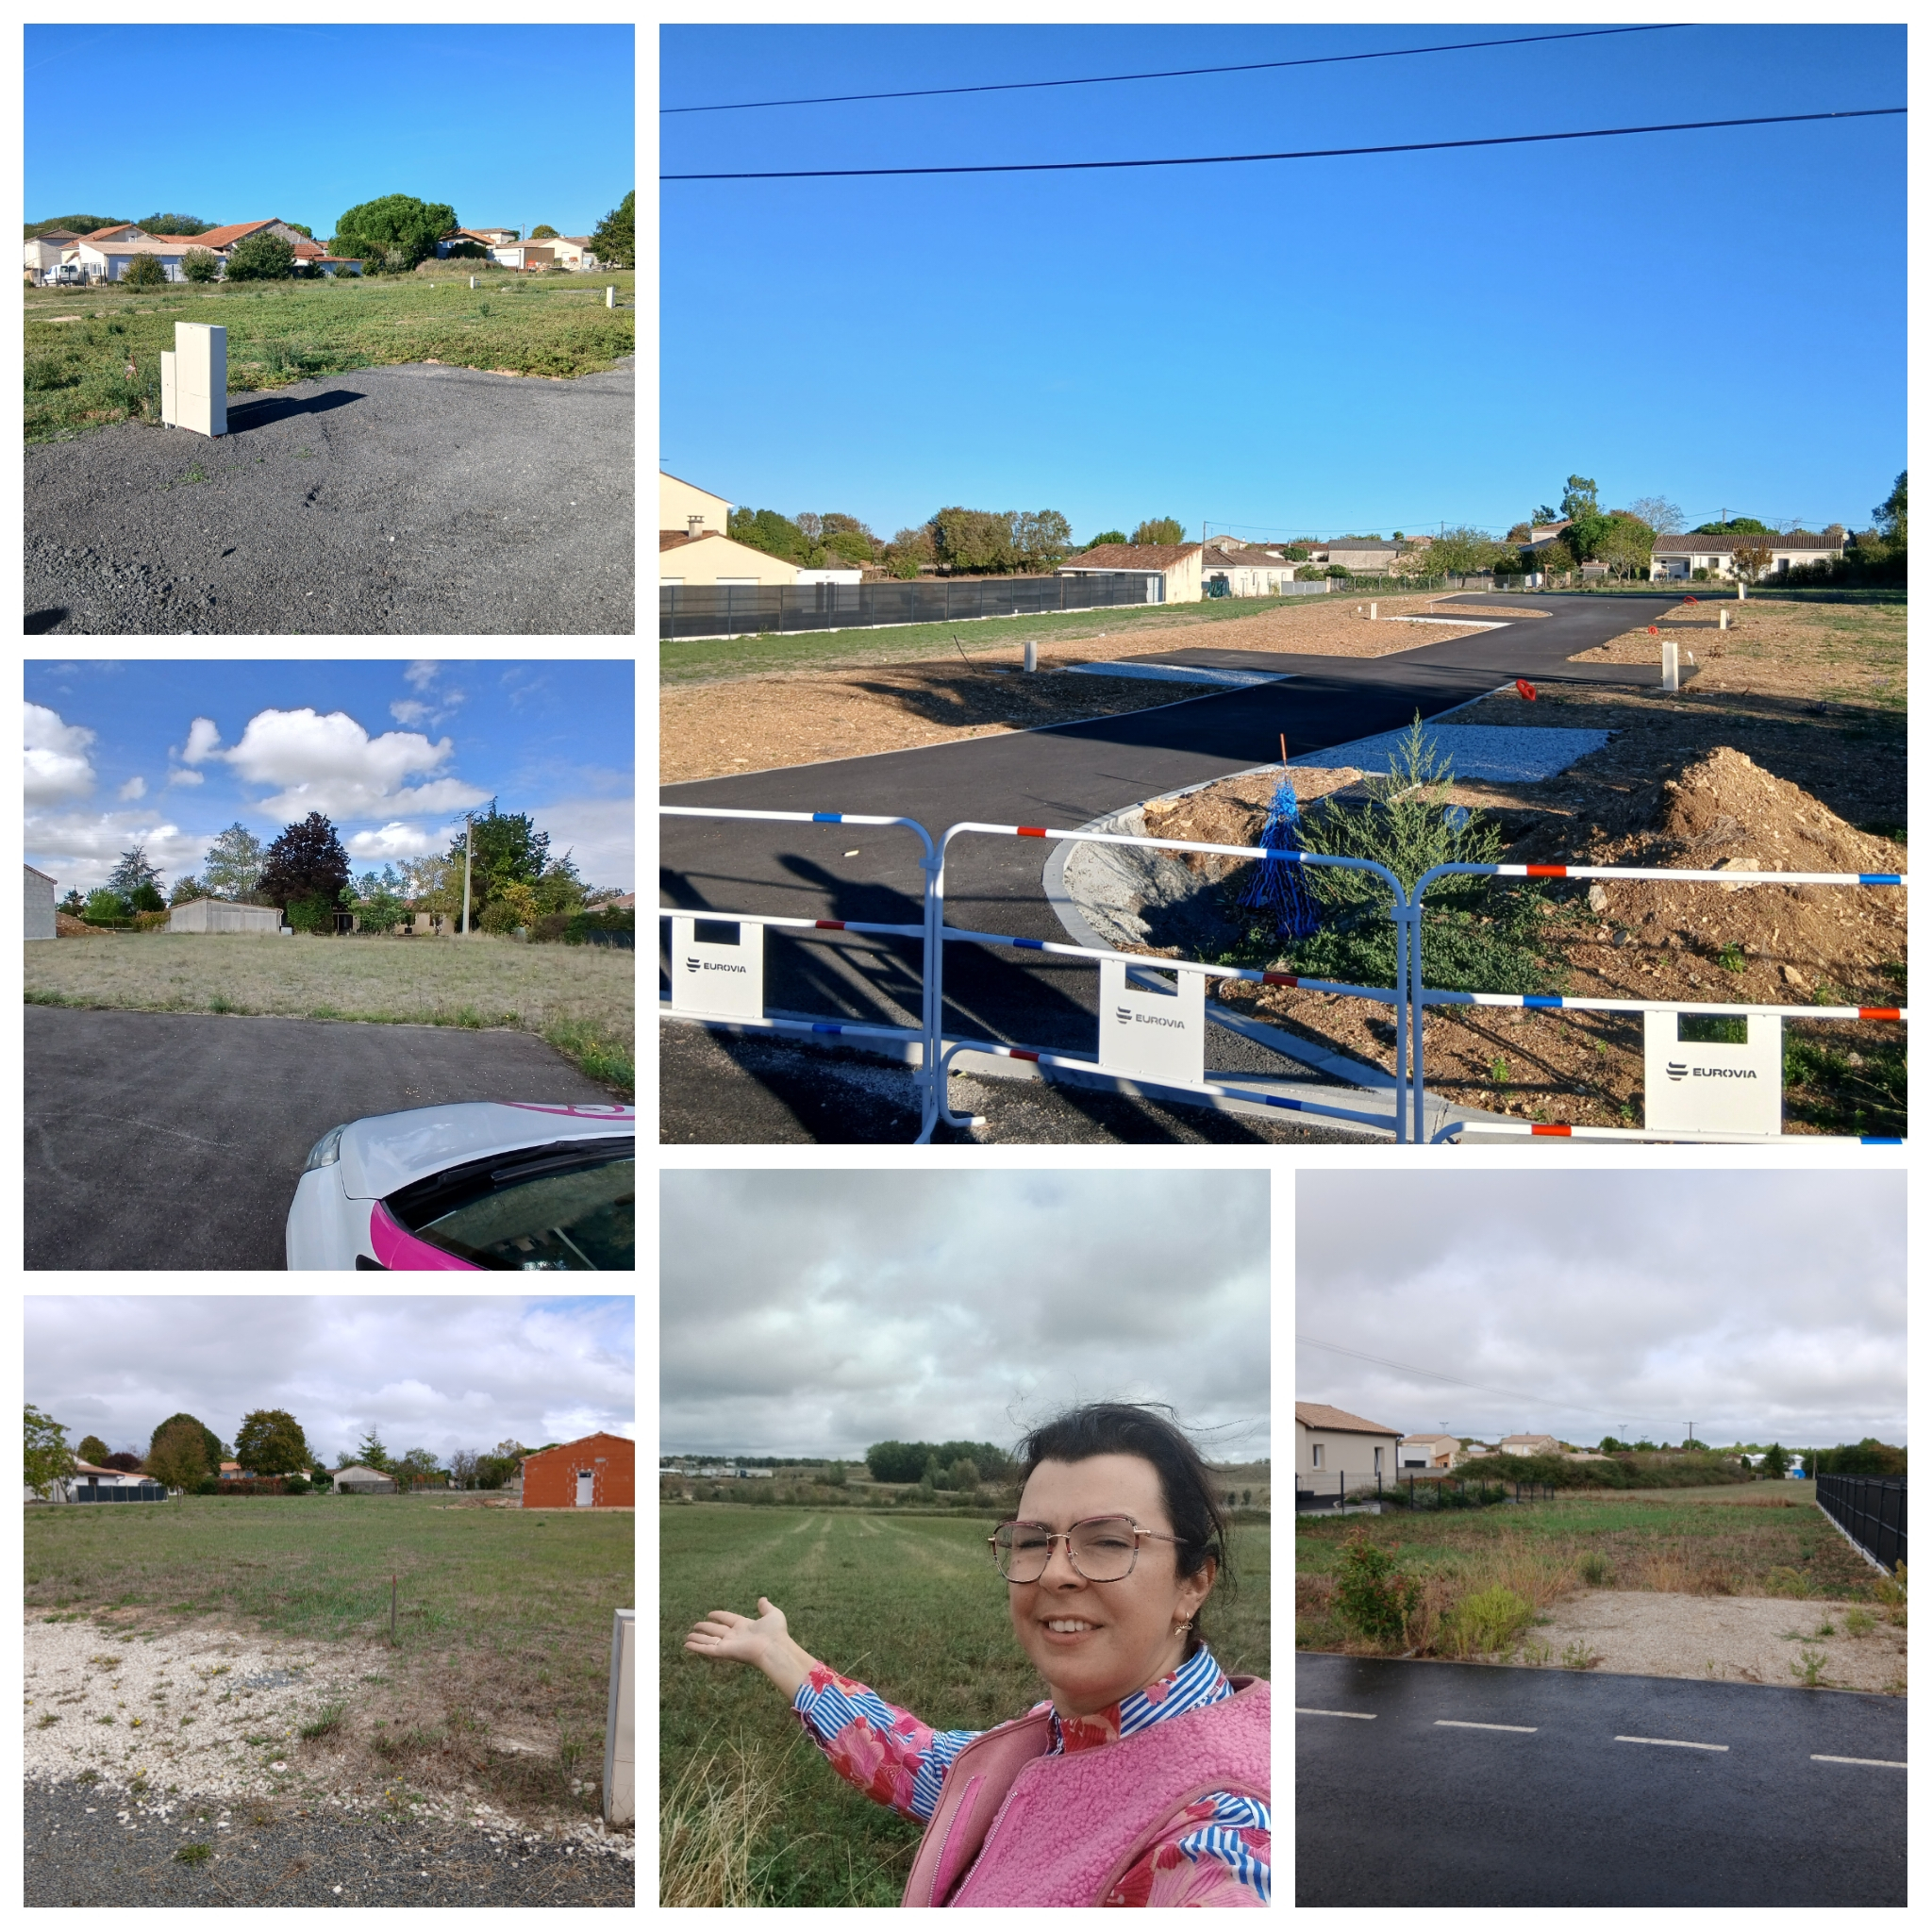
Que vous souhaitiez construire à Angoulême, Champniers, Soyaux, Ruelle-sur-Touvre, La Couronne, Gond-Pontouvre, Brie ou Fléac, le principe reste le même.
Votre projet doit être adapté à votre budget.
Dans le secteur de Cognac et de l'Ouest de la Charente, vous pouvez également rechercher un projet à Cognac, Châteaubernard, Jarnac ou Segonzac.
Dans le Nord et le Sud du département, les projets peuvent également concerner Ruffec, Confolens, Barbezieux ou Chalais.
Le choix du terrain, son prix, sa localisation et les caractéristiques de la maison auront évidemment un impact sur le budget global.
C'est pourquoi chez Mikit Angoulême, nous cherchons à construire le projet à partir de votre capacité financière, et non l'inverse.
22. Peut-on construire une maison en Charente avec un petit apport ?
C'est une question très fréquente chez les primo-accédants.
La réponse dépend de chaque situation.
Le montant des revenus, les charges, les crédits en cours, la stabilité professionnelle, l'épargne disponible, le prix du terrain et le coût global du projet sont autant d'éléments qui peuvent être pris en compte.
Un petit apport ne signifie donc pas automatiquement qu'un projet de construction est impossible.
L'essentiel est de commencer par étudier précisément votre situation financière afin de déterminer quel projet peut être envisagé.
23. Le financement est la première étape de votre projet de construction
Construire une maison représente un projet important.
Il ne s'agit pas seulement de choisir un modèle de maison.
Il faut également trouver un terrain, déterminer un budget, étudier le financement, anticiper les différentes dépenses et construire un projet cohérent dans son ensemble.
C'est pour cela que chez Mikit Angoulême, nous souhaitons vous accompagner dès les premières étapes.
Vous n'avez pas besoin d'arriver avec toutes les réponses.
Vous pouvez venir avec vos questions, vos revenus, vos charges, vos envies et votre situation actuelle.
Notre rôle est ensuite de vous aider à avancer étape par étape, à comprendre votre budget, à réfléchir à votre financement, puis à construire progressivement votre futur projet.
Du financement au terrain, du terrain à la maison, chaque étape compte pour créer votre nid !
Vous avez un projet de construction en Charente ?
Vous souhaitez construire votre maison à Angoulême, Cognac, Champniers, Ruffec, Confolens, Barbezieux, Chalais ou ailleurs en Charente ?
Vous êtes primo-accédant et vous ne savez pas par où commencer ?
Vous avez un petit apport ?
Vous vous demandez combien vous pouvez emprunter pour construire votre maison ?
Vous souhaitez simplement savoir si votre situation financière permet d'envisager un projet immobilier ?
Parlons-en.
Chez Mikit Angoulême, nous pouvons commencer par étudier votre situation et vous accompagner dans les différentes étapes de votre projet : financement, budget, recherche du terrain, conception de la maison et construction de votre futur chez-vous.
Votre projet commence par une première étape : comprendre ce que votre budget vous permet réellement d'envisager.
Et ensuite, nous avançons ensemble, étape par étape, pour créer votre nid !