
2 octobre 2026 • Mikit
Pourquoi le statut juridique est une décision clé en franchise
La forme juridique structure votre projet sur le long terme. Elle engage quatre dimensions déterminantes.
La responsabilité limitée.
Les formes sociétaires (SARL, SAS, EURL, SASU) limitent votre engagement au montant de vos apports : votre patrimoine personnel est en principe protégé en cas de difficulté. Ce cadre à responsabilité limitée protège le patrimoine privé de l’entrepreneur, ce qui en fait un atout majeur pour préserver son patrimoine familial.
La fiscalité.
Selon la structure, les bénéfices sont imposés à l’impôt sur les sociétés ou à l’impôt sur le revenu, avec un impact direct sur votre rémunération nette.
La protection sociale.
Le rattachement du dirigeant — travailleur non salarié ou assimilé salarié — conditionne le montant de vos cotisations et l’étendue de votre couverture.
La capacité à s’associer.
Certaines formes permettent d’entrer à plusieurs ou d’ouvrir le capital, d’autres non.
Adossé à un concept commercial précis, ce choix prend en franchise une dimension supplémentaire :
- les franchiseurs et les banques attendent souvent une entreprise transparente sur le plan comptable, gage de sérieux.
- La plupart des réseaux de franchises préfèrent d’ailleurs les sociétés aux formes plus légères, et le franchiseur vérifie souvent ce point.
- Les têtes de réseaux y voient un gage de solidité pour un projet qui mobilise un investissement conséquent.
- Le modèle retenu doit aussi tenir compte du secteur d’activité : selon le secteur — restauration, services, bâtiment — et les réalités du marché local.
- Le concept du réseau et sa notoriété entrent aussi en ligne de compte, notamment dans la restauration où la concurrence est vive.
Pourquoi la micro-entreprise est déconseillée en franchise
Beaucoup de créateurs pensent d’abord à la micro-entreprise pour sa simplicité. En franchise, ce statut est pourtant rarement adapté, pour trois raisons.
D’abord, les plafonds de chiffre d’affaires (203 100 € pour la vente, 83 600 € pour les services) sont vite dépassés par une activité en réseau. Ensuite, la micro-entreprise ne permet aucune déduction de charges : vous ne pouvez déduire ni vos redevances, ni votre loyer, ni votre stock, alors même que ces charges — à commencer par les redevances du réseau — sont élevées en franchise. Enfin, les franchiseurs et les banques jugent souvent ce cadre insuffisamment crédible pour un projet structuré.
C’est pourquoi la quasi-totalité des franchisés optent pour une société : SARL, SAS, EURL ou SASU.
Les formes à responsabilité limitée : le cadre sécurisé
La SARL
La SARL réunit de deux à cent associés. Très répandue en France, elle offre un cadre stable et encadré par la loi, rassurant pour un premier projet. Le gérant majoritaire relève du statut des travailleurs non salariés (TNS), aux cotisations plus légères mais à la protection sociale plus limitée. Elle est soumise par défaut à l’impôt sur les sociétés, avec une option temporaire possible pour l’impôt sur le revenu.
Elle est particulièrement adaptée aux projets familiaux et aux couples : la cogérance permet de diriger à deux, et le régime optionnel de la SARL de famille autorise, sous conditions, une imposition durable à l’impôt sur le revenu.
L’EURL
L’Entreprise Unipersonnelle à Responsabilité Limitée est la version à associé unique de cette dernière. Elle convient au franchisé qui se lance seul tout en bénéficiant d’une responsabilité limitée. Le gérant y est travailleur non salarié. L’EURL est imposée par défaut à l’impôt sur le revenu, avec une option possible pour l’impôt sur les sociétés.
À noter : même sans rémunération, le gérant TNS doit régler des cotisations minimales — un point à anticiper dans le prévisionnel de démarrage.
Les sociétés par actions : la souplesse
Le SAS
La SAS séduit par sa grande liberté statutaire : les règles d’organisation se définissent librement dans les statuts. Elle facilite l’entrée de nouveaux associés et l’ouverture du capital, ce qui en fait une option intéressante pour les projets évolutifs ou ambitieux. Le président relève du régime assimilé salarié : ses cotisations sont plus élevées, mais sa couverture sociale est proche de celle d’un cadre. Elle est soumise par défaut à l’impôt sur les sociétés.
Autre atout : les dividendes n’y supportent pas de cotisations sociales, ce qui ouvre des marges d’optimisation de la rémunération.
La SASU
La SASU est la version à associé unique de la précédente. Elle combine le fonctionnement en solo et la même souplesse. Le président associé unique est assimilé salarié. Un avantage notable : tant qu’il ne se verse pas de rémunération, il n’y a aucune cotisation sociale à régler, ce qui facilite le lancement en parallèle d’un autre revenu ou la préservation des allocations chômage. La transformation en société pluripersonnelle, à l’arrivée d’un associé, est simple.
Régime social et fiscalité : bien comprendre les enjeux
Le statut social du dirigeant
C’est le critère qui distingue le plus nettement les formes sociales. Le gérant majoritaire et le gérant d’unipersonnelle à responsabilité limitée sont travailleurs non salariés : cotisations allégées (de l’ordre de 40 à 45 % du revenu), mais protection plus limitée, sans assurance chômage. À l’inverse, le président des formes par actions est assimilé salarié : cotisations plus lourdes (environ 75 à 82 % du salaire net), mais couverture complète, retraite comprise.
Aucune option n’est objectivement meilleure : le bon arbitrage dépend de votre besoin de protection, de votre situation familiale et de votre stratégie de rémunération.
La fiscalité des bénéfices
La SARL et la SAS sont soumises par défaut à l’impôt sur les sociétés (IS) : le taux réduit est de 15 % sur les 42 500 premiers euros de bénéfice, puis 25 % au-delà. L’EURL est imposée par défaut à l’impôt sur le revenu (IR), avec option possible pour l’IS. Dans ces deux cas, une option temporaire pour l’IR est possible pendant les cinq premières années.
Le choix entre IS et IR pèse directement sur votre rémunération : il mérite une analyse au cas par cas avec un expert-comptable.
Sources : L-Expert-Comptable, Défiscalisation France.
Tableau comparatif des statuts en franchise
| Critère | SARL | SAS | EURL | SASU |
|---|---|---|---|---|
| Associés | 2 à 100 | 2 minimum | 1 | 1 |
| Dirigeant | Gérant | Président | Gérant | Président |
| Régime social | TNS (majoritaire) | Assimilé salarié | TNS | Assimilé salarié |
| Fiscalité par défaut | IS | IS | IR | IS |
| Dividendes chargés | Oui (>10 %) | Non | Oui (>10 %) | Non |
| Souplesse | Encadrée | Très souple | Encadrée | Très souple |
| S’associer | Oui | Oui | Non | Non |
Comment choisir son statut juridique en franchise ?
Il n’existe pas de statut universellement meilleur. Le bon choix résulte du croisement de plusieurs facteurs propres à votre situation. Posez-vous les bonnes questions.
Seul ou à plusieurs ?
Si vous vous associez, orientez-vous vers une SARL ou une SAS. Si vous êtes seul, les formes unipersonnelles s’imposent.
Quel besoin de protection sociale ?
Une couverture complète oriente vers l’assimilé salarié ; des cotisations réduites vers le statut de travailleur indépendant.
Quelle stratégie de rémunération ?
Salaire, dividendes ou un mix : le traitement social des dividendes diffère selon le statut.
Quelles perspectives d’évolution ?
Si vous anticipez l’arrivée d’associés ou une ouverture du capital, ces sociétés par actions sont les plus souples, et leurs statuts autorisent des clauses sur mesure. Une clause d’agrément, par exemple, encadre l’entrée de nouveaux associés.
Un dernier conseil essentiel : rien n’est figé. Une EURL peut devenir SARL, une SASU peut accueillir des associés. Mais mieux vaut partir sur la bonne base. Faites réaliser une simulation par un professionnel du chiffre avant de trancher : quelques centaines d’euros de conseil peuvent vous éviter des milliers d’euros d’erreur.
Les erreurs à éviter dans le choix de sa structure
Certaines maladresses reviennent souvent chez les créateurs d’entreprise en réseau. Les connaître permet de les éviter.
Choisir uniquement sur le coût des cotisations.
Le régime TNS coûte moins cher, mais la protection sociale plus faible peut se payer cher en cas d’arrêt de travail ou pour la retraite. Raisonnez en couverture globale, pas seulement en pourcentage prélevé.
Négliger la place du conjoint.
Si vous entreprenez en couple, opter pour une forme unipersonnelle sans y réfléchir peut empêcher votre conjoint de devenir associé. Anticipez le rôle de chacun dès le départ : c’est un réflexe d’entrepreneur avisé, qui relève autant de la stratégie que du droit.
Oublier les charges fixes de démarrage.
En unipersonnelle au régime TNS, des cotisations minimales sont dues même sans rémunération. C’est une charge à intégrer dans le budget prévisionnel, souvent sous-estimée par les nouveaux entrepreneurs, au même titre que le coût fiscal du démarrage.
Ne pas anticiper la croissance.
Une structure parfaitement adaptée au lancement peut devenir contraignante si l’activité se développe et que des associés arrivent. Pensez à la facilité de transformation ultérieure.
Décider seul, sans conseil.
C’est l’erreur la plus coûteuse pour un entrepreneur. Un rendez-vous avec un professionnel du droit ou du chiffre représente un investissement modeste au regard des économies — ou des erreurs évitées — sur plusieurs années.
Entreprendre en couple : quelle structure privilégier ?
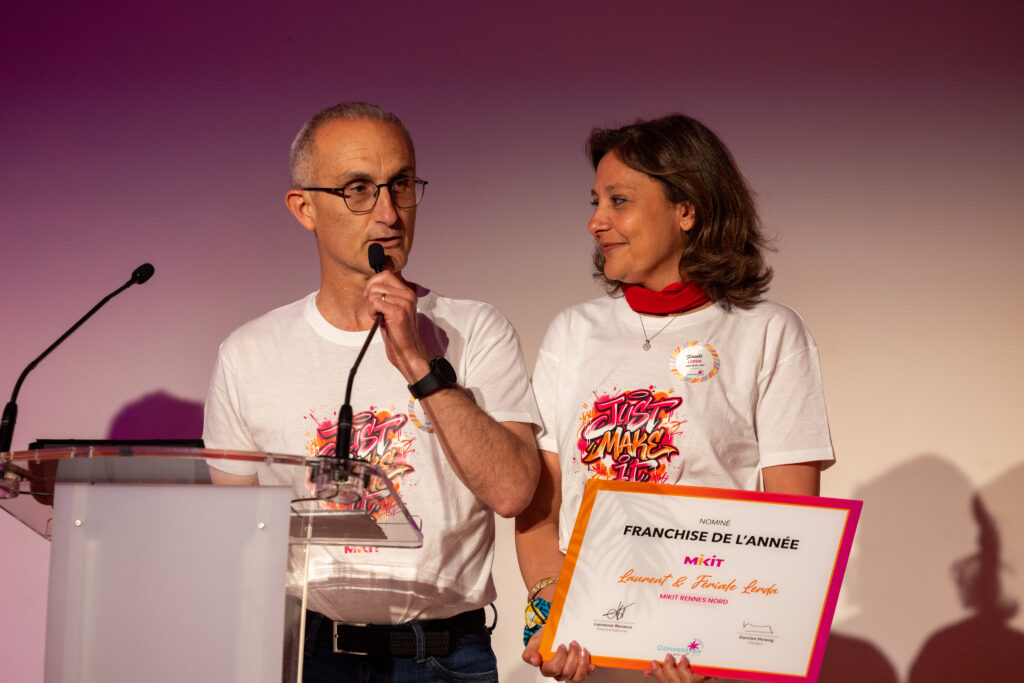
De nombreux franchisés se lancent à deux. Le choix de la forme sociale détermine alors la place que chaque conjoint pourra occuper.
Si les deux conjoints veulent être associés, seules les formes à plusieurs associés le permettent : la SARL ou la SAS. La première, avec sa cogérance et son option « de famille », est souvent privilégiée pour les projets familiaux. La seconde convient si le couple anticipe une ouverture du capital ou souhaite organiser plus librement les droits de chacun.
Si un seul conjoint est associé, dans une EURL ou une SASU, l’autre ne peut pas détenir de parts. Il peut toutefois exercer comme conjoint collaborateur ou salarié dans le premier cas, uniquement comme salarié dans le second. Ce point mérite d’être tranché en amont, car il conditionne toute l’organisation du foyer autour du projet.
Le capital social et les démarches de création
Créer sa société suppose de constituer un capital social et d’accomplir plusieurs formalités. Bonne nouvelle : le capital minimum est libre pour ces quatre formes — un euro suffit en théorie, même si un capital cohérent avec le projet rassure banques et partenaires.
Chaque étape a son importance : rédaction des statuts, dépôt du capital sur un compte dédié, publication d’une annonce légale, puis immatriculation qui délivre le numéro SIRET. La durée de ces formalités varie de quelques jours à quelques semaines. Les modalités de libération du capital diffèrent légèrement : la moitié à la création pour les sociétés par actions, un cinquième pour les formes à responsabilité limitée, le solde dans les cinq ans.
Ces étapes, purement administratives, gagnent à être confiées à un professionnel du chiffre ou du droit, surtout lorsqu’elles se combinent avec la signature d’un contrat de franchise. Un accompagnement évite les erreurs de rédaction des statuts et des clauses, ainsi que les mauvaises surprises sur vos obligations juridiques, qui peuvent se révéler coûteuses par la suite.
La forme juridique chez MIKIT
En rejoignant le réseau MIKIT, chaque franchisé crée sa propre structure pour exploiter son agence de construction de maisons individuelles — le plus souvent sous forme de société commerciale classique. L’accompagnement MIKIT inclut une aide à la structuration du projet : nos équipes orientent les candidats vers les bons interlocuteurs, pour sécuriser ce choix dès les premières étapes.
Ce modèle, associé à la formation de la MIKIT Académie et à un accompagnement continu, permet à des profils sans expérience du secteur du bâtiment de se lancer sereinement.


FAQ : le statut juridique en franchise
Quelle est la meilleure forme juridique pour une franchise ?
Il n’y a pas de réponse unique. La SARL et l’EURL offrent des cotisations allégées (régime TNS) ; la SAS et la SASU une meilleure protection sociale et plus de souplesse. Le bon choix dépend de votre situation : seul ou à plusieurs, besoin de protection, stratégie de rémunération.
Peut-on être franchisé en micro-entreprise ?
C’est théoriquement possible mais rarement adapté : plafonds de chiffre d’affaires vite dépassés, impossibilité de déduire les redevances et le loyer, et crédibilité insuffisante auprès des franchiseurs et des banques. La société est presque toujours préférable.
Faut-il créer son entreprise avant de signer le contrat de franchise ?
La création de la société se fait généralement avant la signature du contrat de franchise, ou de façon concomitante. Le franchiseur ou un expert-comptable vous accompagne dans ces démarches.
Peut-on changer de statut juridique par la suite ?
Oui. Une EURL peut devenir SARL, une SASU peut accueillir des associés et devenir SAS. Ces transformations sont possibles mais ont des conséquences fiscales et sociales : mieux vaut partir sur la bonne base dès le départ.
Informations à jour en 2026, susceptibles d’évoluer. Cet article a une vocation informative et ne remplace pas les conseils personnalisés d’un expert-comptable ou d’un avocat.
Sources : Service Public / economie.gouv.fr (plafonds micro-entreprise 2026 : 203 100 € vente / 83 600 € services), Code général des impôts art. 219 (taux IS 15 % jusqu’à 42 500 €, puis 25 % — loi de finances 2026), L-Expert-Comptable, Propulse by Crédit Agricole, Le Bouard Avocats.
Licence de marque ou franchise : quelles différences ?
Quel statut juridique choisir pour sa franchise ?
